Domain amortisieren.de kaufen?
Wir ziehen mit dem Projekt
amortisieren.de um.
Sind Sie am Kauf der Domain
amortisieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amortisieren.de kaufen?
Wann sollte sich eine Investition amortisieren?
Eine Investition sollte sich idealerweise innerhalb einer angemessenen Zeit amortisieren, um den Return on Investment zu maximieren. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Investition, der Branche und den Marktbedingungen. In der Regel streben Unternehmen an, dass sich eine Investition innerhalb von einigen Jahren amortisiert, um langfristig profitabel zu bleiben. Es ist wichtig, die Amortisationszeit im Voraus zu planen und regelmäßig zu überprüfen, um sicherzustellen, dass die Investition rentabel ist. Letztendlich sollte sich eine Investition so schnell wie möglich amortisieren, um das Risiko zu minimieren und die finanzielle Gesundheit des Unternehmens zu sichern. **
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **

Ähnliche Suchbegriffe für Relaisstation
Top-Angebote
Produkte zum Begriff Relaisstation:
-
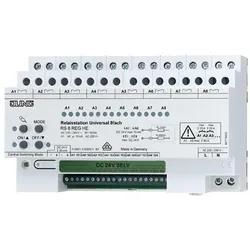
Jung Relaisstation 8-fach RS 8 REGHE RS8REGHEJung Relaisstation 8-fach RS 8 REGHE Hersteller :Jung Bezeichnung :Relaisstation 8-fach Universal Typ :RS 8 REGHE Funktion :teilelektronisch Montageart :DIN-Schiene Breite in Teilungseinheiten :8 Anzahl der Kontakte als Schließer :8 Steuerspannung 1 :24 V Steuerspannungsart 1 :DC Steuerspannung 2 :24 V Steuerspannungsart 2 :DC Bemessungsstrom :16 A Versorgungsspannung :230 V Spannungsart der Versorgungsspannung :AC Max. Glühlampenlast :3000 W Max. Leuchtstofflampenlast :1000 VA Max. Leuchtstofflampenlast (Duo-Schaltung) :2300 VA Max. Leuchtstofflampenlast (parallel kompensiert) :1160 VA Max. Schaltstrom (cos phi :0,6): 16 A Jung Relaisstation 8-fach RS 8 REGHE: weitere Details REG-Gehäuse 8 TEmit elektronischer Handbetätigung und LED-Statusanzeige8 SchließerBestimmungsgemäßer GebrauchSchalten von BeleuchtungSchalten von einphasigen LüftermotorenSchalten elektrisch betriebener Jalousien, Rollläden und MarkisenMontage auf Hutschiene in UnterverteilerBedienung mittels Sensormodulen, Tastsensor-Modulen oder unbeleuchteten Installationstastern ProdukteigenschaftenVor-Ort-Bedienung: mit Hilfe des Tastenfeldes kann die Relaisstation bedient werden, ohne dass Bedienstellen angeschlossen sind.Ansteuerung von Rückmelde-LEDs an den Bedienstellen. Dafür verfügt die Relaisstation über Ansteuerausgänge A1 ... A8 .SchalterbetriebTastbetriebJalousiebetrieb mit LamellenverstellungMischbetrieb Schalten, Tasten und Jalousie ist möglichZentralfunktion Zentral EIN, Zentral AUS: Gemeinsames Ein- oder Ausschalten der LastausgängeParallelschalten von zwei Relaisstationen möglichNennspannung: AC 230 ... 240 V ~Netzfrequenz: 50/60 HzVerlustleistung: 12,5 WStandby-Leistung: 0,5 WLänge Steuerleitung: max. 100 mAnzahl Bedienstellen Sensormodul (Art.-Nr.: SM 1608): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen) Tastsensor-Module 24 V AC/DC (Schließer): abhängig vom Tastsensor-Modul, Stromaufnahme beachten Tastsensor-Modul (Art.-Nr.: 4008 TSM): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)Bedienstellen Spannung: DC 24 V SELV Strombelastbarkeit: S 80 mASchalteingänge E1 ... E8 Widerstand Ri: 200 kO Steuerspannung: DC 24 V SELVAnsteuerausgänge A1 ... A8 Widerstand Ra: 330 O Steuerspannung: DC 24 V SELV Strombelastbarkeit: 10 mAAnschluss Netz und Lastausgänge Anschlussart: Schraubklemmen eindrähtig: 1 x 1,5 ... 4 mm2 feindrähtig ohne Aderendhülse: 1 x 0,75 ... 4 mm2 feindrähtig mit Aderendhülse: 1 x 0,5 ... 2,5 mm2Anschluss Schalteingänge / Ansteuerausgänge / Bedienstellen Anschlussart: Schraubklemmen eindrähtig: 1,5 mm2 feindrähtig ohne Aderendhülse: 1 mm2 feindrähtig mit Aderendhülse: 0,75 mm2Lastausgänge A1 ... A8 Kontaktart: potentialfreie Schließer (μ-Kontakt) Schaltvermögen pro Lastausgang: AC 250 V ~ / 16 AX Schaltstrom Lastausgänge: S 80 A Schaltstrom benachbarte Lastausgänge: S 20 ALasten pro Ausgang Ohmsche Last: 3000 W Kapazitive Last: 16 A / max. 140 μF Jalousie-/Lüftermotoren: 1380 VAEinschaltstrom: max. 800 A (200 μs)max. 165 A (20 ms)Lampenlasten Glühlampen: 3000 W HV-Halogenlampen: 2500 W NV-Halogenlampen mit elektronischen Trafos: 1500 W induktiven Trafos: 1200 VA Leuchtstofflampen unkompensiert: 1000 W parallelkompensiert: 1160 W / 140 μF Duo-Schaltung: 2300 W / 140 μFEVG: typabhängigMindestlast: AC 12 V, 100 mAUmgebungstemperatur: -5 ... +45 °CLagertemperatur: -25 ... +70 °CEinbaubreite: 144 mm (8 TE)Umschaltzeit Laufrichtungswechsel: 1 sEinschaltdauer Jalousiebetrieb: 2 min Geliefert wird: Jung Relaisstation 8-fach Universal RS 8 REGHE, Verpackungseinheit: 1 Stk., EAN: 4011377036345297,31 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung Relaisstation 8-fach Universal RS 8 REGHE (RS8REGHE)Eigenschaften • REG-Gehäuse 8TE mit elektronischer Handbetätigung und LED-Statusanzeige 8Schließer Bestimmungsgemäßer Gebrauch Schalten von Beleuchtung Schalten von einphasigen Lüftermotoren Schalten elektrisch betriebener Jalousien, Rollläden, Markisen und ähnlicher Behänge Montage auf Hutschiene in Unterverteiler Bedienung mittels Sensormodulen, Tastsensor-Modulen oder unbeleuchteten Installationstastern Produkteigenschaften Vor-Ort-Bedienung: mit Hilfe des Tastenfeldes kann die Relaisstation bedient werden, ohne dass Bedienstellen angeschlossen sindn• Ansteuerung von Rückmelde-LEDs an den Bedienstellenn• Dafür verfügt die Relaisstation über Ansteuerausgänge A1¿ • A8¿n• Schalterbetrieb Tastbetrieb Jalousiebetrieb mit Lamellenverstellung Mischbetrieb Schalten, Tasten und Jalousie ist möglichn• Zentralfunktion Zentral EIN, Zentral AUS: Gemeinsames Ein- oder Ausschalten der Lastausgängen• Parallelschalten von zwei Relaisststationen möglichn• Nennspannung: AC 230/240 V~, 50/60 Hzn• Verlustleistung: 12,5 Wn• Standby-Leistung: 0,5 Wn• Länge Steuerleitung: max. 100 mn• Anzahl Bedienstellen Sensormodul (Art.-Nr.: SM1608): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)n• Tastsensor-Module 24 V AC/DC (Schließer): abhängig vom Tastsensor-Modul, Stromaufnahme beachtenn• Tastsensor-Modul (Art.-Nr.: 4008TSM): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)n• Bedienstellen Spannung: DC24VSELVn• Strombelastbarkeit: S 80 mAn• Schalteingänge E1 • E8 Widerstand Ri: 200 kOn• Steuerspannung: DC 24 V SELVn• Ansteuerausgänge A1¿ • A8¿Widerstand Ra: 330 On• Steuerspannung: DC24VSELVn• Strombelastbarkeit: 10 mAn• Anschluss Netz und Lastausgänge Anschlussart: Schraubklemmen eindrähtig: 1 x 1,5.4 mm2 feindrähtig ohne Aderendhülse: 1 x 0,75.4 mm2 feindrähtig mit Aderendhülse: 1 x 0,5.2,5 mm2n• Anschluss Schalteingänge / Ansteuerausgänge / Bedienstellen Anschlussart: Schraubklemmen eindrähtig: 1,5 mm²feindrähtig ohne Aderendhülse: 1 mm²feindrähtig mit Aderendhülse: 0,75 mm²n• Lastausgänge A1 • A8 Kontaktart: potentialfreie Schließer (µ-Kontakt)n• Schaltvermögen pro Lastausgang: AC250V~/ 16AXn• Schaltstrom Lastausgänge: S 80 An• Schaltstrom benachbarte Lastausgänge: S 20 An• Lasten pro Ausgang Ohmsche Last: 3000 Wn• Kapazitive Last: 16A / max.140µFn• Jalousie-/Lüftermotoren: 1380 VAn• Einschaltstrom: max.800A (200µs)max.165A (20ms)n• Lampenlasten Glühlampen: 3000 Wn• HV-Halogenlampen: 2500 Wn• NV-Halogenlampen mit elektronischen Trafos: 1500 Wn• induktiven Trafos: 1200 VAn• Leuchtstofflampen unkompensiert: 1000 Wn• parallelkompensiert: 1160W / 140µFn• Duo-Schaltung: 2300W / 140µFn• EVG: typabhängign• Mindestlast: AC12V, 100mAn• Umgebungstemperatur: -5 • +45°Cn• Lagertemperatur: -25 • +70°Cn• Einbaubreite: 144 mm (8 TE)n• Verriegelungszeit Laufrichtungswechsel: 1 sn• Einschaltdauer Jalousiebetrieb: 2 min (RS8REGHE)305,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Welche Auswirkung hat eine Abschreibung auf den Gewinn?
Welche Auswirkung hat eine Abschreibung auf den Gewinn? Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Insgesamt führt eine Abschreibung also zu einer Senkung des Gewinns und kann somit die finanzielle Situation des Unternehmens beeinflussen. **
Wie hängen Investition und Finanzierung zusammen?
Investition und Finanzierung hängen eng miteinander zusammen, da Investitionen finanziert werden müssen. Investitionen sind Ausgaben, die getätigt werden, um langfristige Vermögenswerte zu erwerben oder zu verbessern, während die Finanzierung die Mittel bereitstellt, um diese Investitionen zu tätigen. Ohne ausreichende Finanzierung können Investitionen nicht realisiert werden. Die Finanzierung kann durch Eigenkapital (z.B. Aktien) oder Fremdkapital (z.B. Kredite) erfolgen. Eine sorgfältige Abstimmung von Investitionen und Finanzierung ist entscheidend für den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Relaisstation:
-
JUNG Relaisstation, RelaisDie JUNG Relaisstation RS 8 REGHE ist ein vielseitiges Installationsrelais, das für die Montage auf einer DIN-Schiene konzipiert ist. Mit einer Breite von 8 Teilungseinheiten bietet dieses Gerät eine effiziente Lösung für das Schalten von Beleuchtung, einphasigen Lüftermotoren sowie elektrisch betriebenen Jalousien und Rollläden. Die Relaisstation ist mit acht Schliesserkontakten ausgestattet, die eine maximale Schaltleistung von 16 Ampere ermöglichen. Die Versorgungsspannung liegt im Bereich von 230 bis 240 Volt AC, während die Steuerspannung bei 24 Volt DC liegt. Die integrierte LED-Statusanzeige ermöglicht eine einfache Überwachung des Betriebszustands. Die Relaisstation kann sowohl im Schalter- als auch im Tastbetrieb verwendet werden und bietet zusätzliche Funktionen wie die zentrale Steuerung von angeschlossenen Geräten. Die Vor-Ort-Bedienung ist durch ein Tastenfeld möglich, was eine flexible Handhabung ohne externe Bedienstellen erlaubt. - Eingebautes Tastenfeld für Vor-Ort-Bedienung - Ansteuerung von Rückmelde-LEDs an Bedienstellen - Vielseitige Einsatzmöglichkeiten für Beleuchtung und Jalousien - Zentralfunktion für die gleichzeitige Steuerung mehrerer Geräte - Kompatibel mit verschiedenen Betriebsarten: Schalter-, Tast- und Jalousiebetrieb.279,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung Relaisstation 8-fach RS 8 REGHE RS8REGHEJung Relaisstation 8-fach RS 8 REGHE Hersteller :Jung Bezeichnung :Relaisstation 8-fach Universal Typ :RS 8 REGHE Funktion :teilelektronisch Montageart :DIN-Schiene Breite in Teilungseinheiten :8 Anzahl der Kontakte als Schließer :8 Steuerspannung 1 :24 V Steuerspannungsart 1 :DC Steuerspannung 2 :24 V Steuerspannungsart 2 :DC Bemessungsstrom :16 A Versorgungsspannung :230 V Spannungsart der Versorgungsspannung :AC Max. Glühlampenlast :3000 W Max. Leuchtstofflampenlast :1000 VA Max. Leuchtstofflampenlast (Duo-Schaltung) :2300 VA Max. Leuchtstofflampenlast (parallel kompensiert) :1160 VA Max. Schaltstrom (cos phi :0,6): 16 A Jung Relaisstation 8-fach RS 8 REGHE: weitere Details REG-Gehäuse 8 TEmit elektronischer Handbetätigung und LED-Statusanzeige8 SchließerBestimmungsgemäßer GebrauchSchalten von BeleuchtungSchalten von einphasigen LüftermotorenSchalten elektrisch betriebener Jalousien, Rollläden und MarkisenMontage auf Hutschiene in UnterverteilerBedienung mittels Sensormodulen, Tastsensor-Modulen oder unbeleuchteten Installationstastern ProdukteigenschaftenVor-Ort-Bedienung: mit Hilfe des Tastenfeldes kann die Relaisstation bedient werden, ohne dass Bedienstellen angeschlossen sind.Ansteuerung von Rückmelde-LEDs an den Bedienstellen. Dafür verfügt die Relaisstation über Ansteuerausgänge A1 ... A8 .SchalterbetriebTastbetriebJalousiebetrieb mit LamellenverstellungMischbetrieb Schalten, Tasten und Jalousie ist möglichZentralfunktion Zentral EIN, Zentral AUS: Gemeinsames Ein- oder Ausschalten der LastausgängeParallelschalten von zwei Relaisstationen möglichNennspannung: AC 230 ... 240 V ~Netzfrequenz: 50/60 HzVerlustleistung: 12,5 WStandby-Leistung: 0,5 WLänge Steuerleitung: max. 100 mAnzahl Bedienstellen Sensormodul (Art.-Nr.: SM 1608): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen) Tastsensor-Module 24 V AC/DC (Schließer): abhängig vom Tastsensor-Modul, Stromaufnahme beachten Tastsensor-Modul (Art.-Nr.: 4008 TSM): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)Bedienstellen Spannung: DC 24 V SELV Strombelastbarkeit: S 80 mASchalteingänge E1 ... E8 Widerstand Ri: 200 kO Steuerspannung: DC 24 V SELVAnsteuerausgänge A1 ... A8 Widerstand Ra: 330 O Steuerspannung: DC 24 V SELV Strombelastbarkeit: 10 mAAnschluss Netz und Lastausgänge Anschlussart: Schraubklemmen eindrähtig: 1 x 1,5 ... 4 mm2 feindrähtig ohne Aderendhülse: 1 x 0,75 ... 4 mm2 feindrähtig mit Aderendhülse: 1 x 0,5 ... 2,5 mm2Anschluss Schalteingänge / Ansteuerausgänge / Bedienstellen Anschlussart: Schraubklemmen eindrähtig: 1,5 mm2 feindrähtig ohne Aderendhülse: 1 mm2 feindrähtig mit Aderendhülse: 0,75 mm2Lastausgänge A1 ... A8 Kontaktart: potentialfreie Schließer (μ-Kontakt) Schaltvermögen pro Lastausgang: AC 250 V ~ / 16 AX Schaltstrom Lastausgänge: S 80 A Schaltstrom benachbarte Lastausgänge: S 20 ALasten pro Ausgang Ohmsche Last: 3000 W Kapazitive Last: 16 A / max. 140 μF Jalousie-/Lüftermotoren: 1380 VAEinschaltstrom: max. 800 A (200 μs)max. 165 A (20 ms)Lampenlasten Glühlampen: 3000 W HV-Halogenlampen: 2500 W NV-Halogenlampen mit elektronischen Trafos: 1500 W induktiven Trafos: 1200 VA Leuchtstofflampen unkompensiert: 1000 W parallelkompensiert: 1160 W / 140 μF Duo-Schaltung: 2300 W / 140 μFEVG: typabhängigMindestlast: AC 12 V, 100 mAUmgebungstemperatur: -5 ... +45 °CLagertemperatur: -25 ... +70 °CEinbaubreite: 144 mm (8 TE)Umschaltzeit Laufrichtungswechsel: 1 sEinschaltdauer Jalousiebetrieb: 2 min Geliefert wird: Jung Relaisstation 8-fach Universal RS 8 REGHE, Verpackungseinheit: 1 Stk., EAN: 4011377036345297,31 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sollte sich eine Investition amortisieren?
Eine Investition sollte sich idealerweise innerhalb einer angemessenen Zeit amortisieren, um den Return on Investment zu maximieren. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Investition, der Branche und den Marktbedingungen. In der Regel streben Unternehmen an, dass sich eine Investition innerhalb von einigen Jahren amortisiert, um langfristig profitabel zu bleiben. Es ist wichtig, die Amortisationszeit im Voraus zu planen und regelmäßig zu überprüfen, um sicherzustellen, dass die Investition rentabel ist. Letztendlich sollte sich eine Investition so schnell wie möglich amortisieren, um das Risiko zu minimieren und die finanzielle Gesundheit des Unternehmens zu sichern. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
Ähnliche Suchbegriffe für Relaisstation
-
Jung Relaisstation 8-fach Universal RS 8 REGHE (RS8REGHE)Eigenschaften • REG-Gehäuse 8TE mit elektronischer Handbetätigung und LED-Statusanzeige 8Schließer Bestimmungsgemäßer Gebrauch Schalten von Beleuchtung Schalten von einphasigen Lüftermotoren Schalten elektrisch betriebener Jalousien, Rollläden, Markisen und ähnlicher Behänge Montage auf Hutschiene in Unterverteiler Bedienung mittels Sensormodulen, Tastsensor-Modulen oder unbeleuchteten Installationstastern Produkteigenschaften Vor-Ort-Bedienung: mit Hilfe des Tastenfeldes kann die Relaisstation bedient werden, ohne dass Bedienstellen angeschlossen sindn• Ansteuerung von Rückmelde-LEDs an den Bedienstellenn• Dafür verfügt die Relaisstation über Ansteuerausgänge A1¿ • A8¿n• Schalterbetrieb Tastbetrieb Jalousiebetrieb mit Lamellenverstellung Mischbetrieb Schalten, Tasten und Jalousie ist möglichn• Zentralfunktion Zentral EIN, Zentral AUS: Gemeinsames Ein- oder Ausschalten der Lastausgängen• Parallelschalten von zwei Relaisststationen möglichn• Nennspannung: AC 230/240 V~, 50/60 Hzn• Verlustleistung: 12,5 Wn• Standby-Leistung: 0,5 Wn• Länge Steuerleitung: max. 100 mn• Anzahl Bedienstellen Sensormodul (Art.-Nr.: SM1608): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)n• Tastsensor-Module 24 V AC/DC (Schließer): abhängig vom Tastsensor-Modul, Stromaufnahme beachtenn• Tastsensor-Modul (Art.-Nr.: 4008TSM): max. 4 (auch bei parallelgeschalteten Relais-/Dimmstationen)n• Bedienstellen Spannung: DC24VSELVn• Strombelastbarkeit: S 80 mAn• Schalteingänge E1 • E8 Widerstand Ri: 200 kOn• Steuerspannung: DC 24 V SELVn• Ansteuerausgänge A1¿ • A8¿Widerstand Ra: 330 On• Steuerspannung: DC24VSELVn• Strombelastbarkeit: 10 mAn• Anschluss Netz und Lastausgänge Anschlussart: Schraubklemmen eindrähtig: 1 x 1,5.4 mm2 feindrähtig ohne Aderendhülse: 1 x 0,75.4 mm2 feindrähtig mit Aderendhülse: 1 x 0,5.2,5 mm2n• Anschluss Schalteingänge / Ansteuerausgänge / Bedienstellen Anschlussart: Schraubklemmen eindrähtig: 1,5 mm²feindrähtig ohne Aderendhülse: 1 mm²feindrähtig mit Aderendhülse: 0,75 mm²n• Lastausgänge A1 • A8 Kontaktart: potentialfreie Schließer (µ-Kontakt)n• Schaltvermögen pro Lastausgang: AC250V~/ 16AXn• Schaltstrom Lastausgänge: S 80 An• Schaltstrom benachbarte Lastausgänge: S 20 An• Lasten pro Ausgang Ohmsche Last: 3000 Wn• Kapazitive Last: 16A / max.140µFn• Jalousie-/Lüftermotoren: 1380 VAn• Einschaltstrom: max.800A (200µs)max.165A (20ms)n• Lampenlasten Glühlampen: 3000 Wn• HV-Halogenlampen: 2500 Wn• NV-Halogenlampen mit elektronischen Trafos: 1500 Wn• induktiven Trafos: 1200 VAn• Leuchtstofflampen unkompensiert: 1000 Wn• parallelkompensiert: 1160W / 140µFn• Duo-Schaltung: 2300W / 140µFn• EVG: typabhängign• Mindestlast: AC12V, 100mAn• Umgebungstemperatur: -5 • +45°Cn• Lagertemperatur: -25 • +70°Cn• Einbaubreite: 144 mm (8 TE)n• Verriegelungszeit Laufrichtungswechsel: 1 sn• Einschaltdauer Jalousiebetrieb: 2 min (RS8REGHE)305,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Welche Auswirkung hat eine Abschreibung auf den Gewinn?
Welche Auswirkung hat eine Abschreibung auf den Gewinn? Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Insgesamt führt eine Abschreibung also zu einer Senkung des Gewinns und kann somit die finanzielle Situation des Unternehmens beeinflussen. **
-
Wie hängen Investition und Finanzierung zusammen?
Investition und Finanzierung hängen eng miteinander zusammen, da Investitionen finanziert werden müssen. Investitionen sind Ausgaben, die getätigt werden, um langfristige Vermögenswerte zu erwerben oder zu verbessern, während die Finanzierung die Mittel bereitstellt, um diese Investitionen zu tätigen. Ohne ausreichende Finanzierung können Investitionen nicht realisiert werden. Die Finanzierung kann durch Eigenkapital (z.B. Aktien) oder Fremdkapital (z.B. Kredite) erfolgen. Eine sorgfältige Abstimmung von Investitionen und Finanzierung ist entscheidend für den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.