Domain amortisieren.de kaufen?
Wir ziehen mit dem Projekt
amortisieren.de um.
Sind Sie am Kauf der Domain
amortisieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amortisieren.de kaufen?
Wann sollte sich eine Investition amortisieren?
Eine Investition sollte sich idealerweise innerhalb einer angemessenen Zeit amortisieren, um den Return on Investment zu maximieren. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Investition, der Branche und den Marktbedingungen. In der Regel streben Unternehmen an, dass sich eine Investition innerhalb von einigen Jahren amortisiert, um langfristig profitabel zu bleiben. Es ist wichtig, die Amortisationszeit im Voraus zu planen und regelmäßig zu überprüfen, um sicherzustellen, dass die Investition rentabel ist. Letztendlich sollte sich eine Investition so schnell wie möglich amortisieren, um das Risiko zu minimieren und die finanzielle Gesundheit des Unternehmens zu sichern. **
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **


Ähnliche Suchbegriffe für Lohnbüro
Top-Angebote
Produkte zum Begriff Lohnbüro:
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
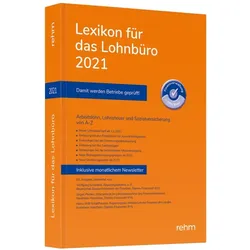
Lexikon für das Lohnbüro 2021, Fachbücher von Jürgen Plenker, Wolfgang Schönfeld, Heinz-Willi SchaffhausenDas gedruckte Lexikon für das Lohnbüro: So gut, dass auch die Finanzverwaltung und die Deutsche Rentenversicherung Bund damit arbeiten. Der Klassiker erscheint bereits in der 63. Auflage. Er ist nicht nur in der Lohn- und Gehaltsabrechnung das Original, sondern dient auch den Lohnsteuer-Aussenprüfern der Finanzämter als Grundlage für Entscheidungen und Berichte. Konjunkturprogramm, Familienentlastungsgesetz, Klimaschutzprogramm, Grundrentengesetz, Abgrenzung zwischen Barlohn und Sachlohn, Elektro-Bikes, Wohnraumüberlassung und die Steuerentlastungen - das sind die Themen, die das Lohnbüro im Jahr 2021 beschäftigen. Zu diesen und mehr als 1.000 Stichwörtern gibt das Lexikon für das Lohnbüro zweifelsfrei Auskunft, ob lohnsteuer- oder sozialversicherungspflichtig - ein einzigartiges Nachschlagewerk für die tägliche Arbeit im Lohnbüro. Eindeutige Ja-/Nein-Spalten geben auf den ersten Blick Auskunft darüber, ob etwas für die Lohnsteuer- bzw. Sozialversicherungspflicht angesetzt ist. Darüber hinaus erhalten Sie viele Praxisbeispiele, die den Zugang zur oft komplexen Materie erleichtern. Selbstverständlich erläutert Ihnen das Lexikon für das Lohnbüro 2021 jede Rechtsänderung und ergänzt sie mit aktuellen Verwaltungsanweisungen und höchstrichterlichen Entscheidungen, beispielsweise zur Bewertung von Sachbezügen oder zur doppelten Haushaltsführung. Ein kostenfreier Newsletter zum Lexikon für das Lohnbüro 2021 informiert Sie während des gesamten Lohnsteuerjahres über jede Stichwortänderung. Aktualität, Rechtssicherheit und einfaches Anwenden in der Praxis sind das Ziel, welches das Lexikon Lohnbüro jederzeit erfüllen möchte. Kundenstimmen: „Die Rettung für verzwickte Lohnabrechnungen. Schon seit vielen Jahren für unsere Firma die Nr. 1." Elke H., Lohnbuchhalterin, Zeitz. „Ein ganz wichtiges Nachschlagewerk. Die gesuchten Begriffe sind schnell und einfach zu finden. Die Unterstützung durch die Beispiele ist klasse! Danke, weiter so!".99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon für das Lohnbüro 2022, Ratgeber von Wolfgang Schönfeld, Jürgen Plenker, Heinz-Willi SchaffhausenDas gedruckte Lexikon für das Lohnbüro: So gut, dass auch die Finanzverwaltung und die Deutsche Rentenversicherung Bund damit arbeiten. Der Klassiker erscheint bereits in der 64. Auflage. Er ist nicht nur in der Lohn- und Gehaltsabrechnung das Original, sondern dient auch den Lohnsteuer-Aussenprüfern der Finanzämter als Grundlage für Entscheidungen und Berichte. Im Jahr 2022 fordern das Fondsstandortgesetz mit der Einführung des neuen § 19a EStG zur Gewährung von Startup-Beteiligungen an Mitarbeiterinnen und Mitarbeitern, das Abzugsteuerentlastungsmodernisierungsgesetz, das Dritte Corona-Steuerhilfegesetz und natürlich das zweite Familienentlastungsgesetz das Lohnbüro. So sperrig die Gesetzestitel, so sperrig die Inhalte. Jede Menge neuer Fragestellungen für die Arbeit. Hinzu kommen die bekannten Stichworte, erweitert um neue Themen. Nach wie vor muss zwischen Barlohn und Sachlohn abgegrenzt werden, so bei allen Varianten von Gutscheinen und Geldkarten. Die Abgrenzung spielt aber auch eine grosse Rolle bei allem, was das Auto bewegt - Tankkarten für Kraftstoff und Ladestrom. Die Themen für das Lohnbüro gehen auch in 2022 nicht aus. Zu mehr als 1.000 Stichwörtern gibt das Lexikon für das Lohnbüro zweifelsfrei Auskunft, ob lohnsteuer- oder sozialversicherungspflichtig - ein einzigartiges Nachschlagewerk für die tägliche Arbeit im Lohnbüro. Eindeutige Ja-/Nein-Spalten geben auf den ersten Blick Auskunft darüber, ob etwas für die Lohnsteuer- bzw. Sozialversicherungspflicht angesetzt ist. Darüber hinaus erhalten Sie viele Praxisbeispiele, die den Zugang zur oft komplexen Materie erleichtern. Selbstverständlich erläutert Ihnen das Lexikon für das Lohnbüro 2022 jede Rechtsänderung und ergänzt sie mit aktuellen Verwaltungsanweisungen und höchstrichterlichen Entscheidungen, beispielsweise zur Bewertung von Sachbezügen oder zur doppelten Haushaltsführung. Ein kostenfreier Newsletter zum Lexikon für das Lohnbüro 2022 informiert Sie während des gesamten Lohnsteuerjahres.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Welche Auswirkung hat eine Abschreibung auf den Gewinn?
Welche Auswirkung hat eine Abschreibung auf den Gewinn? Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Insgesamt führt eine Abschreibung also zu einer Senkung des Gewinns und kann somit die finanzielle Situation des Unternehmens beeinflussen. **
Wie hängen Investition und Finanzierung zusammen?
Investition und Finanzierung hängen eng miteinander zusammen, da Investitionen finanziert werden müssen. Investitionen sind Ausgaben, die getätigt werden, um langfristige Vermögenswerte zu erwerben oder zu verbessern, während die Finanzierung die Mittel bereitstellt, um diese Investitionen zu tätigen. Ohne ausreichende Finanzierung können Investitionen nicht realisiert werden. Die Finanzierung kann durch Eigenkapital (z.B. Aktien) oder Fremdkapital (z.B. Kredite) erfolgen. Eine sorgfältige Abstimmung von Investitionen und Finanzierung ist entscheidend für den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Lohnbüro:
-
RNK Fehlmeldung an Lohnbüro A6 quer selbstdurchschreibend 2x40 BlattFehlmeldung an Lohnbüro - Block, DIN A6 quer Ausführung Papier: 80 g/qm, Naturpapier Verwendung für Beschriftungsart: Kugelschreiber, Bleistift, Füllfederhalter beim Fehlen eines Arbeitnehmers, kombiniert mit Meldung bei Wiederaufnahme der Arbeit, geblockt Ausführung: selbstdurchschreibend Durchschlag: 1 Blatt Papierformat: DIN A6 quer Anzahl der Blätter: 40 Blatt20,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PC-Lexikon für das Lohnbüro, Ausgabe 2019, 1 CD-ROMDer Inhalt: Damit Werden Betriebe Geprüft! Mit Dieser Praxisgerechten Software Arbeiten Auch Die Außenprüfer Vom Finanzamt - Als Grundlage Für Entscheidungen Und Berichte. Die Kompletten Inhalte Der Bewährten Hilfsmittel Lexikon Für Das Lohnbüro Und...89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sollte sich eine Investition amortisieren?
Eine Investition sollte sich idealerweise innerhalb einer angemessenen Zeit amortisieren, um den Return on Investment zu maximieren. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Investition, der Branche und den Marktbedingungen. In der Regel streben Unternehmen an, dass sich eine Investition innerhalb von einigen Jahren amortisiert, um langfristig profitabel zu bleiben. Es ist wichtig, die Amortisationszeit im Voraus zu planen und regelmäßig zu überprüfen, um sicherzustellen, dass die Investition rentabel ist. Letztendlich sollte sich eine Investition so schnell wie möglich amortisieren, um das Risiko zu minimieren und die finanzielle Gesundheit des Unternehmens zu sichern. **
-
Warum mindert Abschreibung den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung eines Vermögenswerts über seine Lebensdauer verteilen. Durch die Abschreibung wird der Wertverlust des Vermögenswerts berücksichtigt, da dieser im Laufe der Zeit an Wert verliert. Indem die Abschreibung als Kosten verbucht wird, wird der Gewinn des Unternehmens verringert. Dies führt zu einer realistischeren Darstellung des tatsächlichen finanziellen Zustands des Unternehmens, da die Abschreibung die tatsächlichen Kosten der Vermögensnutzung widerspiegelt. Letztendlich hilft die Abschreibung dabei, die langfristige Rentabilität des Unternehmens genauer zu bewerten. **
-
Wird die Abschreibung vom Gewinn abgezogen?
Wird die Abschreibung vom Gewinn abgezogen? Ja, die Abschreibung wird als Aufwand verbucht und mindert somit den Gewinn eines Unternehmens. Durch die Abschreibung werden die Anschaffungskosten von Vermögensgegenständen über deren Nutzungsdauer verteilt. Dies dient dazu, den tatsächlichen Werteverzehr der Vermögensgegenstände im Unternehmen zu berücksichtigen. Die Abschreibung hat somit direkten Einfluss auf die Gewinnsituation eines Unternehmens, da sie die Höhe des steuerpflichtigen Gewinns reduziert. **
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
Ähnliche Suchbegriffe für Lohnbüro
-
Lexikon für das Lohnbüro 2021, Fachbücher von Jürgen Plenker, Wolfgang Schönfeld, Heinz-Willi SchaffhausenDas gedruckte Lexikon für das Lohnbüro: So gut, dass auch die Finanzverwaltung und die Deutsche Rentenversicherung Bund damit arbeiten. Der Klassiker erscheint bereits in der 63. Auflage. Er ist nicht nur in der Lohn- und Gehaltsabrechnung das Original, sondern dient auch den Lohnsteuer-Aussenprüfern der Finanzämter als Grundlage für Entscheidungen und Berichte. Konjunkturprogramm, Familienentlastungsgesetz, Klimaschutzprogramm, Grundrentengesetz, Abgrenzung zwischen Barlohn und Sachlohn, Elektro-Bikes, Wohnraumüberlassung und die Steuerentlastungen - das sind die Themen, die das Lohnbüro im Jahr 2021 beschäftigen. Zu diesen und mehr als 1.000 Stichwörtern gibt das Lexikon für das Lohnbüro zweifelsfrei Auskunft, ob lohnsteuer- oder sozialversicherungspflichtig - ein einzigartiges Nachschlagewerk für die tägliche Arbeit im Lohnbüro. Eindeutige Ja-/Nein-Spalten geben auf den ersten Blick Auskunft darüber, ob etwas für die Lohnsteuer- bzw. Sozialversicherungspflicht angesetzt ist. Darüber hinaus erhalten Sie viele Praxisbeispiele, die den Zugang zur oft komplexen Materie erleichtern. Selbstverständlich erläutert Ihnen das Lexikon für das Lohnbüro 2021 jede Rechtsänderung und ergänzt sie mit aktuellen Verwaltungsanweisungen und höchstrichterlichen Entscheidungen, beispielsweise zur Bewertung von Sachbezügen oder zur doppelten Haushaltsführung. Ein kostenfreier Newsletter zum Lexikon für das Lohnbüro 2021 informiert Sie während des gesamten Lohnsteuerjahres über jede Stichwortänderung. Aktualität, Rechtssicherheit und einfaches Anwenden in der Praxis sind das Ziel, welches das Lexikon Lohnbüro jederzeit erfüllen möchte. Kundenstimmen: „Die Rettung für verzwickte Lohnabrechnungen. Schon seit vielen Jahren für unsere Firma die Nr. 1." Elke H., Lohnbuchhalterin, Zeitz. „Ein ganz wichtiges Nachschlagewerk. Die gesuchten Begriffe sind schnell und einfach zu finden. Die Unterstützung durch die Beispiele ist klasse! Danke, weiter so!".99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon für das Lohnbüro 2022, Ratgeber von Wolfgang Schönfeld, Jürgen Plenker, Heinz-Willi SchaffhausenDas gedruckte Lexikon für das Lohnbüro: So gut, dass auch die Finanzverwaltung und die Deutsche Rentenversicherung Bund damit arbeiten. Der Klassiker erscheint bereits in der 64. Auflage. Er ist nicht nur in der Lohn- und Gehaltsabrechnung das Original, sondern dient auch den Lohnsteuer-Aussenprüfern der Finanzämter als Grundlage für Entscheidungen und Berichte. Im Jahr 2022 fordern das Fondsstandortgesetz mit der Einführung des neuen § 19a EStG zur Gewährung von Startup-Beteiligungen an Mitarbeiterinnen und Mitarbeitern, das Abzugsteuerentlastungsmodernisierungsgesetz, das Dritte Corona-Steuerhilfegesetz und natürlich das zweite Familienentlastungsgesetz das Lohnbüro. So sperrig die Gesetzestitel, so sperrig die Inhalte. Jede Menge neuer Fragestellungen für die Arbeit. Hinzu kommen die bekannten Stichworte, erweitert um neue Themen. Nach wie vor muss zwischen Barlohn und Sachlohn abgegrenzt werden, so bei allen Varianten von Gutscheinen und Geldkarten. Die Abgrenzung spielt aber auch eine grosse Rolle bei allem, was das Auto bewegt - Tankkarten für Kraftstoff und Ladestrom. Die Themen für das Lohnbüro gehen auch in 2022 nicht aus. Zu mehr als 1.000 Stichwörtern gibt das Lexikon für das Lohnbüro zweifelsfrei Auskunft, ob lohnsteuer- oder sozialversicherungspflichtig - ein einzigartiges Nachschlagewerk für die tägliche Arbeit im Lohnbüro. Eindeutige Ja-/Nein-Spalten geben auf den ersten Blick Auskunft darüber, ob etwas für die Lohnsteuer- bzw. Sozialversicherungspflicht angesetzt ist. Darüber hinaus erhalten Sie viele Praxisbeispiele, die den Zugang zur oft komplexen Materie erleichtern. Selbstverständlich erläutert Ihnen das Lexikon für das Lohnbüro 2022 jede Rechtsänderung und ergänzt sie mit aktuellen Verwaltungsanweisungen und höchstrichterlichen Entscheidungen, beispielsweise zur Bewertung von Sachbezügen oder zur doppelten Haushaltsführung. Ein kostenfreier Newsletter zum Lexikon für das Lohnbüro 2022 informiert Sie während des gesamten Lohnsteuerjahres.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon für das Lohnbüro 2023, Fachbücher von Jürgen Plenker, Wolfgang Schönfeld, Heinz-Willi SchaffhausenDas gedruckte Lexikon für das Lohnbüro: So gut, dass auch die Finanzverwaltung und die Deutsche Rentenversicherung Bund damit arbeiten. Der Klassiker erscheint bereits in der 65. Auflage. Er ist nicht nur in der Lohn- und Gehaltsabrechnung das Original, sondern dient auch den Lohnsteuer-Aussenprüfern der Finanzämter als Grundlage für Entscheidungen und Berichte. Im Jahr 2023 fordert nicht nur das Jahressteuergesetz, sondern auch das Inflationsausgleichsgesetz und das Zukunftsfinanzierungsgesetz. Und auch in 2023 gilt: So sperrig die Gesetzestitel, so sperrig die Inhalte. Jede Menge neuer Fragestellungen für die Arbeit. Hinzu kommen die bekannten Stichworte, erweitert um neue Themenbereiche. Aufmerksamkeiten, steuerfreie Zuschläge für Sonntags-, Feiertags- und Nachtarbeit, Fahrtkostenzuschüsse, Entfernungspauschale und natürlich auch die neue Geringfügigkeitsgrenze sowie der neue Übergangsbereich für die Sozialversicherungsbeiträge sorgen auch in 2023 für ausreichend Arbeit im Lohnbüro. Zu mehr als 1.000 Stichwörtern gibt das Lexikon für das Lohnbüro zweifelsfrei Auskunft, ob lohnsteuer- oder sozialversicherungspflichtig - ein einzigartiges Nachschlagewerk für die tägliche Arbeit im Lohnbüro. Eindeutige Ja-/Nein-Spalten geben auf den ersten Blick Auskunft darüber, ob etwas für die Lohnsteuer- bzw. Sozialversicherungspflicht angesetzt ist. Darüber hinaus erhalten Sie viele Praxisbeispiele, die den Zugang zur oft komplexen Materie erleichtern. Selbstverständlich erläutert Ihnen das Lexikon für das Lohnbüro 2023 jede Rechtsänderung und ergänzt sie mit aktuellen Verwaltungsanweisungen und höchstrichterlichen Entscheidungen, beispielsweise zur Bewertung von Sachbezügen oder zur doppelten Haushaltsführung. Ein kostenfreier Newsletter zum Lexikon für das Lohnbüro 2023 informiert Sie während des gesamten Lohnsteuerjahres über jede Stichwortänderung. Aktualität, Rechtssicherheit und einfaches Anwenden in der Praxis sind das Ziel, welches das Lexikon verfolgt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist Investition und Finanzierung?
Was ist Investition und Finanzierung? Investition bezieht sich auf den Einsatz von Kapital in Vermögenswerte wie Aktien, Immobilien oder Maschinen, mit dem Ziel, zukünftige Erträge zu erwirtschaften. Finanzierung hingegen bezieht sich auf die Beschaffung von Kapital, um Investitionen zu tätigen oder laufende Geschäftstätigkeiten zu finanzieren. Dabei können verschiedene Finanzierungsquellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden. Investition und Finanzierung sind eng miteinander verbunden, da die Finanzierung die Grundlage für Investitionen bildet und Investitionen wiederum die finanzielle Situation eines Unternehmens beeinflussen. Ein effektives Management von Investitionen und Finanzierung ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Welche Auswirkung hat eine Abschreibung auf den Gewinn?
Welche Auswirkung hat eine Abschreibung auf den Gewinn? Eine Abschreibung wirkt sich direkt auf den Gewinn aus, da sie die Kosten erhöht und somit den Gewinn verringert. Durch die Abschreibung wird der Wert des Vermögensgegenstandes über die Nutzungsdauer verteilt, was zu einer Reduzierung des Gewinns führt. Dies hat wiederum Auswirkungen auf die Steuerlast des Unternehmens, da der Gewinn als Grundlage für die Berechnung der Steuern dient. Insgesamt führt eine Abschreibung also zu einer Senkung des Gewinns und kann somit die finanzielle Situation des Unternehmens beeinflussen. **
-
Wie hängen Investition und Finanzierung zusammen?
Investition und Finanzierung hängen eng miteinander zusammen, da Investitionen finanziert werden müssen. Investitionen sind Ausgaben, die getätigt werden, um langfristige Vermögenswerte zu erwerben oder zu verbessern, während die Finanzierung die Mittel bereitstellt, um diese Investitionen zu tätigen. Ohne ausreichende Finanzierung können Investitionen nicht realisiert werden. Die Finanzierung kann durch Eigenkapital (z.B. Aktien) oder Fremdkapital (z.B. Kredite) erfolgen. Eine sorgfältige Abstimmung von Investitionen und Finanzierung ist entscheidend für den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.